

Hedge Natural e Financeiro: Como Combiná-los
Empresas com receitas e custos em moedas distintas podem usar hedge natural antes do financeiro. A combinação altera o custo total de proteção cambial.
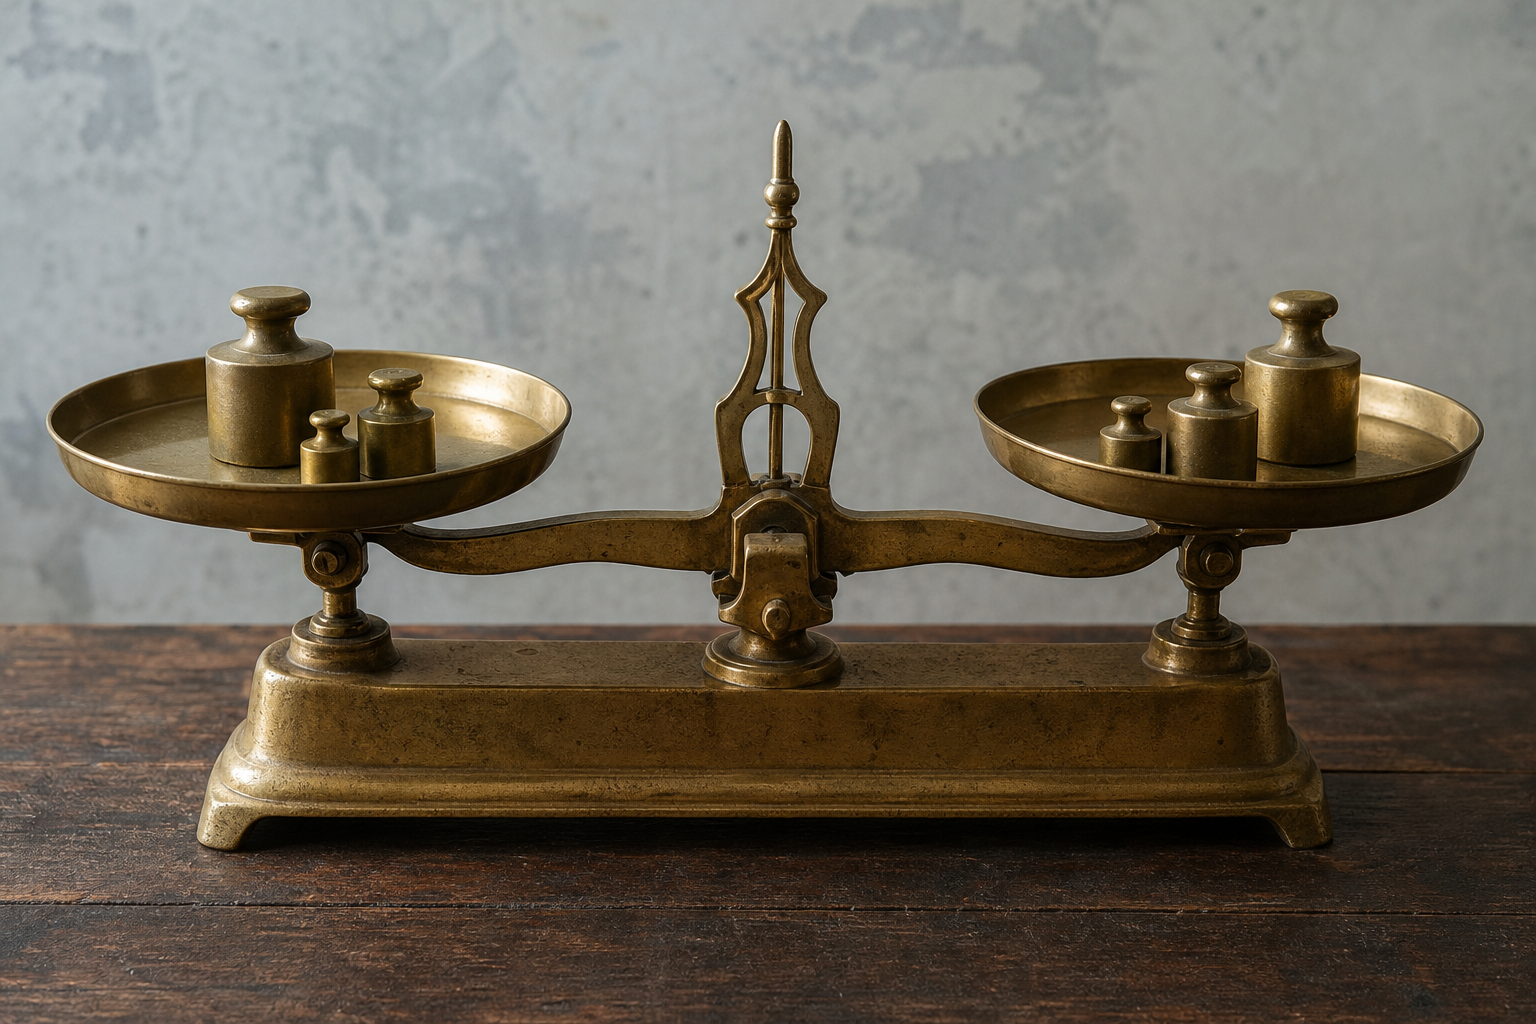
Resumo: Hedge natural ocorre quando receitas e despesas na mesma moeda se compensam, reduzindo a exposição cambial líquida. Hedge financeiro, como NDF ou swap, cobre o saldo remanescente. A combinação das duas abordagens costuma diminuir o volume contratado em derivativos e, consequentemente, o custo total de proteção.
Quando uma empresa exportadora paga insumos em dólar e também recebe em dólar, parte da exposição se anula sem que nenhum contrato precise ser firmado. Essa compensação espontânea é o que o mercado chama de hedge natural. Apesar de parecer óbvio, muitas tesourarias tratam receitas e despesas em moeda estrangeira de forma separada, contratando derivativos sobre o valor bruto em vez do líquido.
O resultado é um custo de proteção maior do que o necessário, além de mais complexidade operacional. Entender como mapear o hedge natural antes de dimensionar o hedge financeiro é, portanto, uma etapa analítica relevante para qualquer operação exposta a câmbio.
Este artigo explora a lógica por trás de cada estratégia, mostra como a sobreposição funciona na prática e discute as variáveis que afetam o custo combinado.
O que diferencia hedge natural de hedge financeiro?
Hedge natural é a proteção cambial que nasce da estrutura operacional da empresa, sem envolver instrumentos derivativos. Uma indústria que exporta em dólar e compra matéria-prima cotada em dólar já possui uma compensação interna. Se a receita mensal em moeda estrangeira é de USD 5 milhões e o custo de insumos importados soma USD 3 milhões, a exposição líquida é de apenas USD 2 milhões. Essa diferença pode ser substancial quando pensada ao longo de um ano.
O hedge financeiro, por sua vez, é a contratação de um instrumento de mercado, como um NDF (Non-Deliverable Forward, contrato a termo sem entrega física da moeda), um swap cambial ou uma opção, para travar a cotação futura de uma moeda. Ele carrega custos explícitos: o diferencial de juros entre as moedas (chamado cupom cambial), o spread do banco e, no caso de opções, o prêmio.
A distinção fundamental é que o hedge natural não tem custo financeiro direto, embora dependa da manutenção de fluxos operacionais estáveis. Já o hedge financeiro oferece previsibilidade contratual, porém implica desembolso ou custo de oportunidade.
Como a combinação reduz o custo total de proteção?
O raciocínio é aritmético. Suponha, apenas para ilustrar, uma empresa com receita de exportação de USD 10 milhões por mês e custos em dólar de USD 6 milhões. A exposição bruta é de USD 10 milhões. Se a tesouraria contrata NDF sobre o valor bruto, paga spread e cupom cambial sobre USD 10 milhões. Se, em vez disso, mapeia o hedge natural e contrata NDF apenas sobre a exposição líquida de USD 4 milhões, o custo cai proporcionalmente.
Supondo um custo de hedge de 3% ao ano sobre o nocional (valor hipotético para fins de exemplo), a diferença entre proteger USD 10 milhões e USD 4 milhões equivale a uma economia de USD 180 mil ao ano. Em empresas com múltiplas subsidiárias, moedas e fluxos cruzados, a sobreposição pode ser ainda mais significativa.
A importância do mapeamento de fluxos por moeda
Para que a combinação funcione, é preciso que a tesouraria tenha visibilidade granular dos fluxos de entrada e saída em cada moeda. Isso inclui não apenas contratos de câmbio já fechados, mas também projeções de recebíveis, contas a pagar indexadas a moeda estrangeira, royalties, dividendos e intercompany. Quando esses fluxos são consolidados, a exposição líquida real aparece, e o dimensionamento do hedge financeiro pode ser calibrado sobre ela.
Empresas que operam com múltiplos CNPJs frequentemente descobrem que uma subsidiária tem posição comprada em dólar enquanto outra tem posição vendida. Sem a gestão de caixa consolidada, cada entidade contrata hedge isoladamente, inflando o custo agregado do grupo.
Quais variáveis afetam a eficiência do hedge natural?
O hedge natural não é estático. Sua eficiência depende de fatores que mudam ao longo do tempo, e a tesouraria que o utiliza como pilar de proteção precisa monitorar essas variáveis continuamente.
Descasamento temporal
Se os recebimentos em dólar chegam no dia 30 e os pagamentos saem no dia 10, há um descasamento de caixa que a compensação de moeda não resolve sozinha. Durante os vinte dias de intervalo, a empresa está exposta. Esse gap pode ser coberto com hedge financeiro de curto prazo ou com gestão ativa de caixa em moeda estrangeira.
Volatilidade dos volumes operacionais
Empresas com sazonalidade forte, como exportadoras de commodities agrícolas, podem ter receita em dólar concentrada em poucos meses do ano, enquanto os custos em moeda estrangeira se distribuem de forma mais uniforme. Nesses casos, o hedge natural varia mês a mês, e a cobertura financeira precisa acompanhar essa variação. A previsão de caixa por moeda se torna um insumo central para esse cálculo.
Risco de base entre moedas correlacionadas
Algumas empresas consideram que custos em euro e receitas em dólar oferecem hedge natural parcial, dada a correlação histórica entre as duas moedas. Essa premissa pode funcionar em períodos de baixa volatilidade, mas se desfaz em cenários de estresse, quando as correlações se rompem. O hedge financeiro sobre a diferença residual costuma usar instrumentos específicos para cada par de moedas, e o custo varia conforme a liquidez do par.
Onde estão os limites do hedge natural?
A proteção natural tem duas limitações estruturais que merecem atenção. A primeira é a dependência de decisões operacionais. Se a empresa troca de fornecedor nacional por importado, ou se um cliente relevante migra de contrato em dólar para real, a cobertura natural se altera sem aviso prévio. A segunda limitação é que o hedge natural não oferece preço travado. Ele reduz a exposição líquida, mas o câmbio efetivo dos fluxos remanescentes continua flutuando.
Por essas razões, a combinação com instrumentos financeiros costuma ser analisada como complementar, não substitutiva. O hedge natural comprime a base sobre a qual o financeiro incide, e o financeiro adiciona a previsibilidade de preço que o natural não consegue entregar.
O que considerar na hora de dimensionar a combinação?
Profissionais de tesouraria costumam avaliar alguns pontos ao definir a proporção entre as duas estratégias. Entre eles: a estabilidade dos fluxos operacionais em moeda estrangeira, o horizonte de previsibilidade dos contratos comerciais, a tolerância do balanço a variações cambiais e o custo marginal de cada ponto percentual adicional de cobertura financeira.
Um exercício comum é construir cenários de estresse cambial sobre a exposição líquida já descontado o hedge natural, e verificar se o impacto no resultado se mantém dentro de limites aceitáveis. Esse tipo de simulação ajuda a calibrar o percentual da exposição líquida que será coberto com derivativos, sem contratar proteção em excesso.
Empresas que consolidam fluxos de vários CNPJs e bancos em uma mesma visão tendem a ter mais clareza sobre a exposição real. Plataformas de tesouraria que integram saldos, projeções e movimentações por moeda facilitam esse diagnóstico. A Datanomik conecta os bancos da empresa por API e Open Finance, consolida a posição de caixa em tempo real e oferece projeções com inteligência artificial para apoiar a análise de exposição por moeda.
Perguntas frequentes
Hedge natural elimina a necessidade de hedge financeiro?
Não necessariamente. O hedge natural reduz a exposição líquida, mas não trava o preço da moeda sobre os fluxos remanescentes. Para obter previsibilidade de câmbio, instrumentos financeiros como NDF ou opções ainda são utilizados sobre o saldo não compensado.
Como calcular a exposição líquida para dimensionar o hedge financeiro?
A exposição líquida é obtida subtraindo os fluxos de saída em moeda estrangeira dos fluxos de entrada na mesma moeda, dentro de um mesmo período. É importante considerar prazos de vencimento, sazonalidade e grau de certeza de cada fluxo projetado.
Empresas sem operações de comércio exterior podem ter hedge natural?
Sim. Empresas com dívida indexada a moeda estrangeira e receita parcialmente dolarizada, como concessionárias de energia com contratos atrelados ao dólar, também apresentam compensações internas. O conceito de hedge natural se aplica sempre que receitas e despesas na mesma moeda coexistem.
O descasamento temporal entre fluxos compromete o hedge natural?
Pode comprometer parcialmente. Se os recebimentos e pagamentos em moeda estrangeira ocorrem em datas diferentes, a empresa fica exposta durante o intervalo. Esse gap temporal costuma ser analisado separadamente e, quando significativo, pode justificar cobertura financeira de curto prazo.