Juros cruzados: Fed sobe, Copom corta
Fed e Copom decidiram em direções opostas no mesmo dia, comprimindo o diferencial de juros. O carry trade encolhe e a tesouraria precisa reagir.
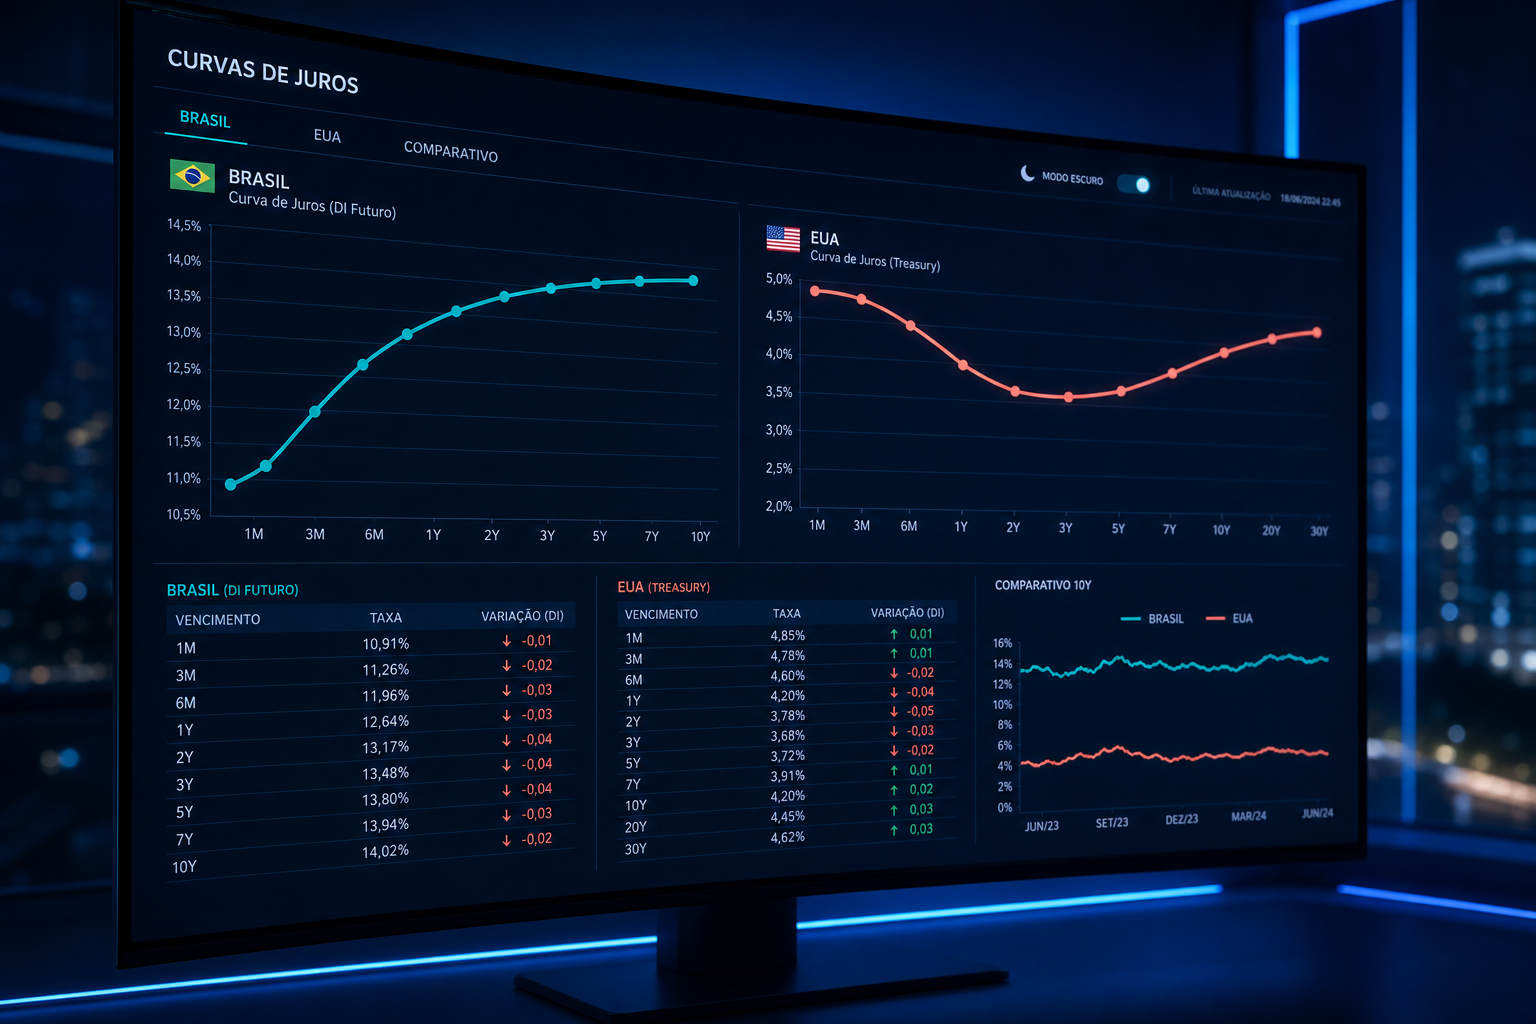

No dia 16 de setembro de 2026, algo incomum aconteceu: dois dos maiores bancos centrais do mundo decidiram sobre juros no mesmo dia, e caminharam em direções opostas. O Federal Reserve elevou a taxa americana em 0,25 ponto, para a faixa de 3,75% a 4%. Horas antes, o Copom cortou a Selic de 14% para 13,75%, no quinto corte consecutivo.
A combinação não é apenas simbólica. Ela comprime o diferencial de juros entre Brasil e Estados Unidos, que foi um dos pilares de sustentação do real ao longo de 2026. Segundo relatório do InfoMoney, as projeções do Fed indicam taxa de 4,1% ao fim de 2026, o que sugere mais uma alta até dezembro.
Para a tesouraria corporativa, o estreitamento do diferencial tem consequências práticas: custo de hedge, atratividade do carry trade, pressão sobre o câmbio e reprecificação de captações em dólar. São ajustes que não podem esperar a próxima reunião do Copom, marcada apenas para novembro.
A ata do Copom, divulgada em 22 de setembro, deve detalhar se o colegiado pretende pausar ou continuar cortando. Até lá, o mercado opera no escuro parcial, e a tesouraria precisa se preparar para os dois cenários.
Perguntas que o CFO está fazendo agora
O diferencial de juros menor encarece meu hedge cambial imediatamente?
Sim, e o efeito já aparece. O custo de proteção cambial via NDF (contrato a termo de dólar) é diretamente influenciado pelo diferencial entre as taxas de juros brasileira e americana. Quando a Selic cai e o Fed sobe, o "cupom cambial" se comprime, e o prêmio embutido no hedge diminui em termos de carregamento, mas a volatilidade do câmbio tende a subir, o que pode elevar o custo implícito da proteção. Conforme análise do Banco Safra, juros americanos mais altos por mais tempo podem pressionar moedas emergentes, mesmo que os fundamentos domésticos sustentem a queda da Selic.
Na prática, empresas com passivos em dólar ou compromissos de importação devem revisar a janela de contratação de hedge. O diferencial nominal, que chegou a superar 11 pontos percentuais no início do ano, agora está em 9,75 pontos e pode cair para perto de 9,5 pontos se ambos os bancos centrais confirmarem suas projeções para dezembro. A tesouraria que postergar a rolagem de NDFs pode encontrar condições piores no quarto trimestre.
O carry trade ainda protege o real ou já perdeu força?
O carry trade, a estratégia que lucra com o diferencial de juros entre países, foi um dos motores da valorização do real no primeiro semestre de 2026. Conforme reportou a Remessa Online, a hipótese de alta nos EUA combinada com corte no Brasil reduz o diferencial que sustentou a moeda brasileira ao longo do ano. O Banco Daycoval, em análise de setembro, já classificou o carry trade como "em observação" diante da diminuição do gap de juros.
Para o CFO, isso significa que o real perde um colchão de proteção. Se o carry enfraquece, o câmbio fica mais sensível a choques externos, como oscilações no preço do petróleo ou ruído eleitoral. Empresas exportadoras que contavam com um real relativamente estável devem recalibrar cenários de receita. Já importadores podem encontrar pressão adicional no dólar, especialmente se o Focus continuar projetando Selic terminal de 13,75% para 2026 e 12% para 2027.
O Fed sinalizou mais altas: como isso afeta minha captação externa?
O comunicado do Fed não trouxe forward guidance explícito, mas as projeções dos membros do FOMC falam por si. Segundo a Exame, a mediana das projeções passou a indicar taxa de 4,1% ao fim de 2026, contra 3,8% estimados em junho. Isso implica pelo menos mais uma alta de 25 pontos-base nas duas reuniões restantes do ano. Analistas como Gustavo Cruz, da Sincra, consideram que o cenário está praticamente confirmado.
Para empresas brasileiras que acessam o mercado de dívida offshore, ou que possuem empréstimos indexados à SOFR, a trajetória americana eleva o custo efetivo de capital. Uma emissão de bond em dólar que seria precificada com spread sobre uma Treasury de 4,6% pode agora sair sobre uma base de 5%. A tesouraria deve avaliar se faz sentido antecipar captações ou, ao contrário, priorizar fontes domésticas num ambiente em que a Selic segue em queda. O portfólio de investimentos também merece reavaliação: papéis pré-fixados podem ganhar atratividade enquanto o ciclo de cortes prossegue.
A Selic pode parar de cair antes do esperado por causa do Fed?
É o principal risco de cauda para quem montou posições pré-fixadas ou projetou fluxo de caixa com Selic em 12% no fim de 2027. A mediana do Focus aponta 13,75% como taxa final de 2026, o que significaria que o corte de setembro foi o último do ano. Cerca de 23% dos participantes de pesquisa do BTG Pactual já apostam na manutenção da Selic em novembro e dezembro, conforme reportou o Seu Dinheiro.
O Copom, no comunicado de setembro, evitou sinalizar os próximos passos. A ata que sai nesta terça-feira (22) será decisiva. Se o colegiado enfatizar riscos de desancoragem das expectativas de inflação, que hoje estão em 4,92% para 2026 e 4,3% para 2027, ambas acima da meta, o mercado pode antecipar uma pausa. A conectividade bancária integrada permite à tesouraria reagir em tempo real a mudanças de cenário, ajustando posições de caixa e investimentos sem defasagem operacional.
Como a tesouraria deve se posicionar diante de dois cenários opostos?
O dilema prático é claro: Selic em queda sugere migrar de pós para pré-fixado, mas o risco de pausa sugere manter flexibilidade. O Fed em alta pressiona o câmbio, mas o diferencial de juros ainda é positivo. Não existe resposta única, e tentar acertar a direção exata do mercado é especulação, não gestão de tesouraria.
A abordagem mais sólida é montar cenários com probabilidades ponderadas. Um cenário base (Selic estável em 13,75% até dezembro, mais um corte de 25 bps pelo Fed) e um cenário de estresse (pausa no Copom mais nova alta do Fed, com câmbio pressionado a R$ 5,40). Com esses dois mapas, a tesouraria define bandas de exposição cambial, limites de concentração em pré-fixado e gatilhos de rebalanceamento do caixa.
A Datanomik permite consolidar essas variáveis em um painel único: posição de caixa em tempo real, exposição cambial por vencimento, rentabilidade do portfólio por indexador e simulação de cenários com diferentes curvas de juros. Em semanas como esta, em que Brasil e EUA caminham em direções opostas, a capacidade de reagir rapidamente, com dados integrados e confiáveis, é o que separa a tesouraria que sofre o impacto da tesouraria que antecipa o movimento.