Curva de juros sinaliza queda: hora de a tesouraria se preparar
Juros longos cederam até 50 bps em uma semana. O movimento abre espaço para prefixação, mas o momento pede preparação, não decisões precipitadas.

A semana de 5 a 9 de outubro de 2026 produziu uma das maiores reprecificações de risco da história recente do mercado brasileiro. O Ibovespa rompeu os 200 mil pontos, o dólar furou os R$ 5,00 e, principalmente, a curva de juros futuros desinclinhou com força, com queda de até 50 pontos-base nos vencimentos longos.
Para a tesouraria corporativa, o evento mais relevante não é a manchete da Bolsa, mas o que aconteceu nos contratos de DI. A redução dos prêmios de prazo abre uma janela concreta para avaliar o custo de captação, preparar cenários de travamento e repensar a alocação de caixa
Este briefing resume os três fatos da semana que importam para quem administra caixa, dívida e risco financeiro corporativo.
📌 O que aconteceu esta semana
1. Curva de DI recua com leilão do Tesouro e redução de prêmios de risco
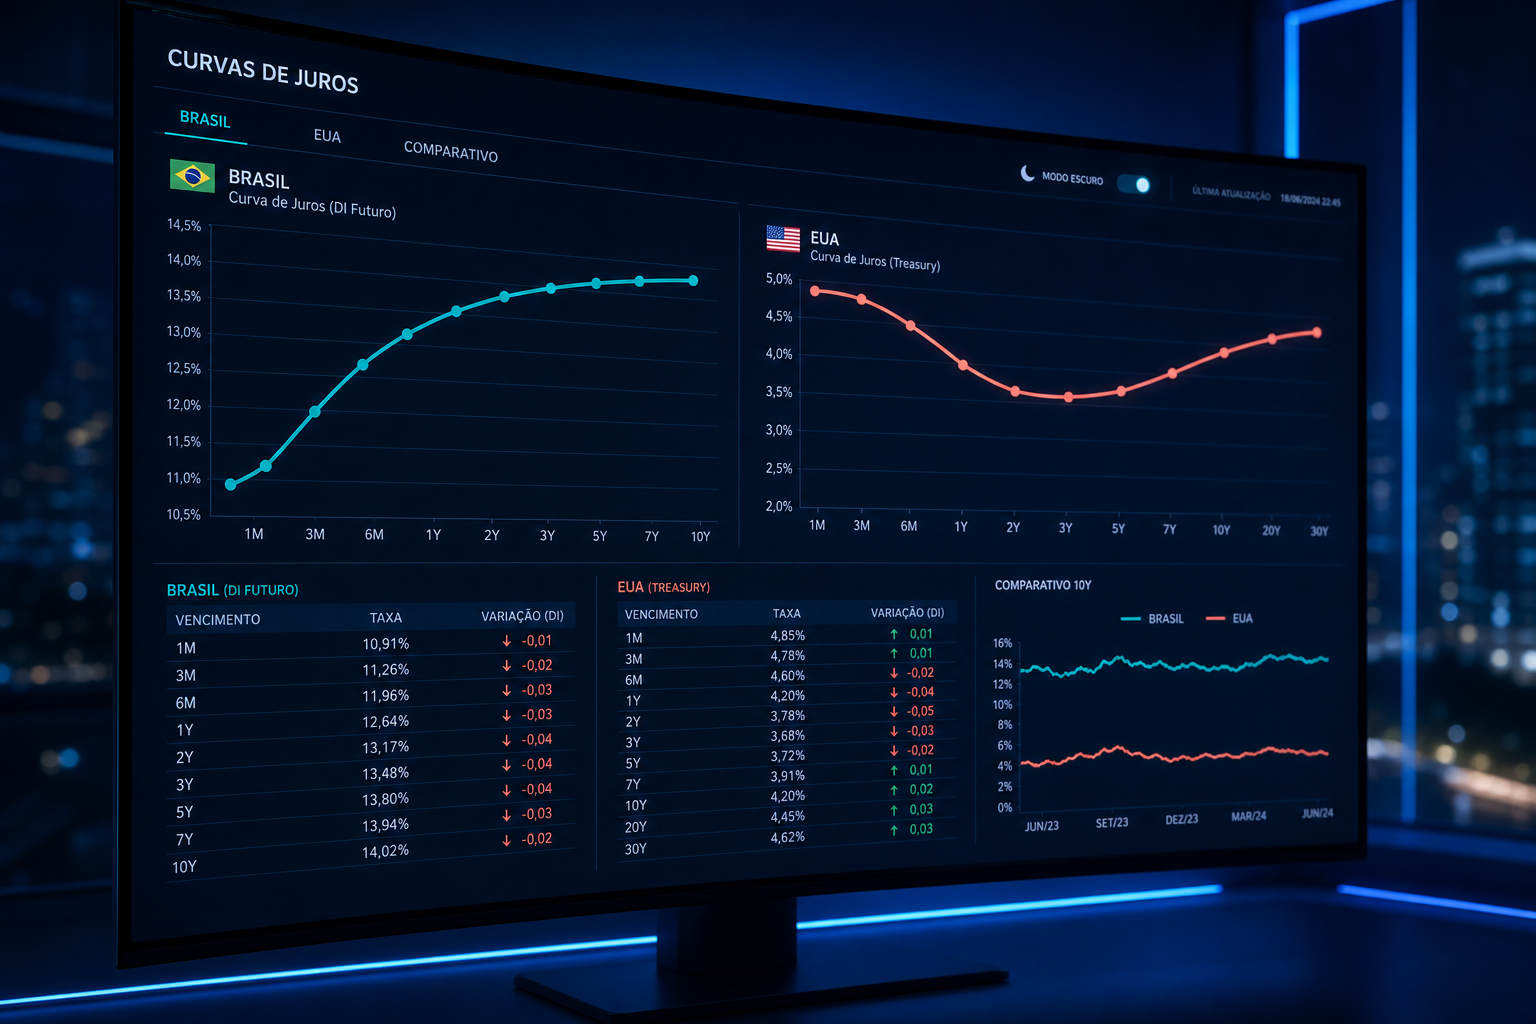
O resultado do primeiro turno das eleições, desencadeou uma onda de redução de prêmios de risco nos ativos brasileiros. Segundo reportagem da CNN Brasil, as taxas dos DIs voltaram a ceder com força na sexta-feira (9), "com investidores reagindo positivamente a duas novas pesquisas eleitorais". No limite, a expectativa de equilíbrio fiscal sob um eventual novo governo abriu espaço para juros mais baixos, e isso se refletiu na "redução de prêmios na curva de DIs, principalmente entre os vencimentos de longo prazo, mais sensíveis à política fiscal".
Na quinta-feira (8), os juros longos chegaram a cair 20 pontos-base em um único pregão. Conforme o Money Times, o Tesouro Nacional realizou o maior leilão de títulos prefixados desde 2020, com R$ 33,3 bilhões absorvidos pelo mercado. O leilão, ao invés de pressionar a curva, acabou aliviando as taxas, pois "o risco adicionado ao mercado foi menor que o antecipado".
Impacto na tesouraria:
A queda da ponta longa da curva de DI tem efeito direto no custo de captação pré-fixada. Empresas que planejavam emitir debêntures ou refinanciar dívida encontram agora taxas indicativas menores. A janela é real, mas depende da confirmação do cenário eleitoral no segundo turno (25/10). Tesourarias com passivos indexados ao CDI e vencimentos em 2027-2028 devem avaliar se faz sentido travar parte da exposição em pré, aproveitando a desinclinação.
2. IPCA de setembro surpreende para cima, mas mercado ignora
O IPCA de setembro subiu 0,82%, acima da mediana das projeções (0,73% a 0,76%), revertendo a deflação de -0,32% registrada em agosto. Em 12 meses, o indicador acumulou 4,58%, acima do teto da banda de tolerância de 4,5% definida pelo Conselho Monetário Nacional. Segundo a Brasil em Folhas, "o resultado ficou acima da mediana das projeções do mercado, de 0,76%, segundo a agência Bloomberg".
Apesar disso, os juros futuros recuaram. Conforme o Diário do Grande ABC, "as taxas longas caem com rali eleitoral e a curta fica estável após IPCA forte", evidenciando que o cenário político se sobrepôs ao dado de inflação na formação de preços.
Impacto na tesouraria:
O descolamento entre inflação corrente e curva de juros cria uma distorção que exige atenção. Para quem precisa proteger margens contra pressão de custos, o IPCA acima de 4,5% em 12 meses ainda é um risco operacional. A gestão de caixa precisa considerar que, se o cenário eleitoral se reverter ou a inflação não ceder, os prêmios voltam. Estratégias de hedge de inflação, como NTN-Bs, seguem relevantes para passivos atrelados ao IPCA.
3. J.P. Morgan e Deutsche Bank elevam Brasil a "overweight"
Na segunda-feira (5), o J.P. Morgan elevou a recomendação das ações brasileiras de "neutro" para "overweight", projetando alta de 12% a 20% para o MSCI Brazil no curto prazo. Conforme reportagem da Forbes Brasil, "a redução da incerteza política levou o banco a reavaliar os ativos brasileiros". O Deutsche Bank seguiu na mesma direção, segundo a CNBC.
O fluxo de capital estrangeiro impulsionou o Ibovespa a renovar recordes históricos, fechando a semana acima dos 209 mil pontos, com alta acumulada de 8,82%. O dólar, por sua vez, encerrou a R$ 4,98, queda de 4,44% na semana.
Impacto na tesouraria:
O upgrade de bancos globais sinaliza fluxo de capital entrante que pode sustentar a valorização do real nas próximas semanas. Empresas com receita em dólar ou exposição cambial devem recalibrar hedges. A valorização do real reduz o custo de insumos importados, mas também comprime a receita de exportadores. A gestão de investimentos da tesouraria também precisa ser revisada: com Ibovespa em máximas, a alocação de caixa em renda variável carrega risco de correção.
O que monitorar na semana que vem
Pesquisas eleitorais e volatilidade
A semana de 13 a 17 de outubro será dominada por novas pesquisas de intenção de voto para o segundo turno (25/10). Qualquer mudança na liderança pode reverter o rali da curva de juros e do câmbio. A tesouraria deve manter limites de exposição mais conservadores e evitar travar posições de prazo muito longo sem gatilhos de saída.
Boletim Focus pós-eleição
O Focus de 13/10 captou as primeiras revisões pós-reprecificação: Selic projetada para 13,25% no fim de 2026, câmbio a R$ 5,14 e IPCA a 5,22%. A revisão da Selic para baixo confirma que o mercado já começou a precificar o novo cenário de risco
Ata do Copom de setembro
A ata da reunião de setembro, que cortou a Selic para 13,75%, continuará influenciando a precificação do próximo corte, em novembro. Segundo o Banco Central, a inflação desacelerou, mas ainda excede o teto da banda de tolerância. O mercado projeta Selic a 13,5% no fim de 2026 e 12% em 2027, mas o rali eleitoral pode antecipar essas expectativas.
O que a tesouraria deve fazer agora
A combinação de curva de DI em queda, dólar abaixo de R$ 5 e inflação ainda acima do teto cria um cenário de oportunidade com risco. Três ações concretas para esta janela:
Avaliar pré-fixação de dívida: taxas de DI para janeiro de 2028 ao redor de 12,5% representam uma redução expressiva frente às máximas recentes. Tesourarias com necessidade de refinanciamento devem simular cenários e definir gatilhos de entrada caso o cenário eleitoral se confirme
Recalibrar hedge cambial: com dólar a R$ 4,98 no fechamento da semana, vale mapear as taxas de NDF disponíveis e definir níveis de entrada, sem necessariamente contratar agora.
Monitorar liquidez com granularidade: a volatilidade entre os turnos pode gerar chamadas de margem inesperadas para quem opera derivativos. A visibilidade em tempo real do caixa, com conectividade bancária integrada, é o que separa tesourarias reativas de proativas.
A Datanomik oferece exatamente essa visibilidade. Com consolidação automática de saldos, posições e fluxos em tempo real, a plataforma permite que a tesouraria aja sobre janelas como esta, com dados, e não com intuição. Quando o mercado se move rápido, a velocidade da informação é vantagem competitiva.